중동 전쟁에 정제마진 강세 지속
윤활기유 호조·겨울 수요도 기대
유가 변동·최고가격제 정산 변수
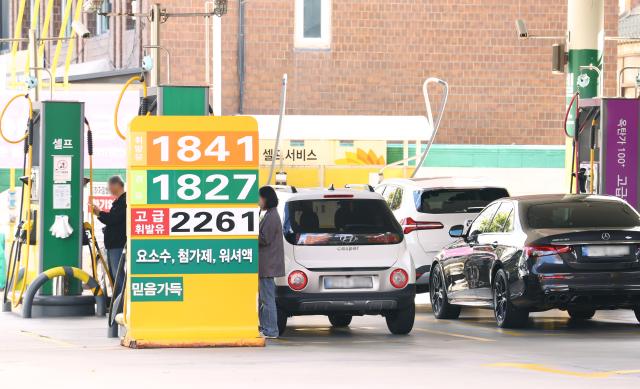
25일 에프앤가이드에 따르면 SK이노베이션 정유부문·GS칼텍스·HD현대오일뱅크·에쓰오일의 올해 3분기 영업이익 전망치를 단순 합산한 금액은 5조3112억원이다.
SK이노베이션 정유부문의 3분기 영업이익 전망치는 1조3732억원으로 전년 동기 대비 139.4% 증가했다. GS칼텍스의 영업이익도 269.6% 증가한 1조3750억원으로 추정된다. HD현대오일뱅크와 에쓰오일도 각각 1조1930억원, 1조3700억원으로 1조원을 웃돈다.
실적 개선의 배경에는 중동 전쟁 장기화에 따른 석유제품 공급 불안이 있다. 전쟁 여파로 정제설비 가동 차질이 이어지면서 주요 석유제품의 수급이 빠듯해지고 정제마진도 높은 수준을 유지하고 있다. 원유 공급이 늘더라도 이를 휘발유·경유 등으로 가공하는 설비가 정상화되지 않으면 제품 공급은 빠르게 확대되기 어렵다. 이러한 공급 제약이 국내 정유사들의 수익성을 뒷받침하고 있다.
윤활기유도 이익 확대에 힘을 보태고 있다. GS칼텍스의 경우 3분기 윤활유사업 영업이익만 4230억원으로 추정된다. 정유사업 영업이익 전망치 9510억원과 함께 전체 실적을 견인할 전망이다.
시장에서는 이 같은 흐름이 겨울까지 이어질지 주목하고 있다. 중동 전쟁이 계속해서 이어지고 있고 글로벌 등·경유 재고가 2월 말 대비 약 10% 감소한 상황에서 겨울철 난방 수요가 늘어나면 제품 수급이 더욱 빠듯해질 수 있다.
다만 전쟁에 따른 공급 불안은 정유업계에 기회이자 부담이다. 석유제품 마진을 높이는 동시에 원유 도입 비용과 운송비 부담을 키울 수 있기 때문이다. 유가가 급락할 경우에도 수익성이 흔들릴 수 있다. 원유 매입부터 제품 판매까지 시차가 발생하는 만큼, 비싸게 확보한 원유가 원가에 반영되고 재고 관련 손실이 발생하면 정제마진 개선 효과가 줄어들게 된다.
국내에서는 최고가격제 손실보전 문제가 남아 있다. 정부는 원가 중심의 정산 방침을 제시했지만 업계는 국제 석유제품 가격과 국내 공급가격의 차이를 반영해야 한다는 입장이다. 정산 기준에 따라 보전 규모가 달라지는 만큼 업황 개선에도 가격 통제로 발생한 손실을 얼마나 보전받을지는 불확실한 상황이다.
업계 관계자는 "중동 전쟁 장기화로 정제마진 강세가 이어지면서 실적이 개선되고 있는 것은 맞다"면서도 "최고가격제와 수출 제한이 시행되는 가운데 전쟁 종료 후에는 역래깅 효과가 발생할 가능성도 커 현재의 호실적만으로 상황을 낙관하기는 어렵다"고 말했다.


